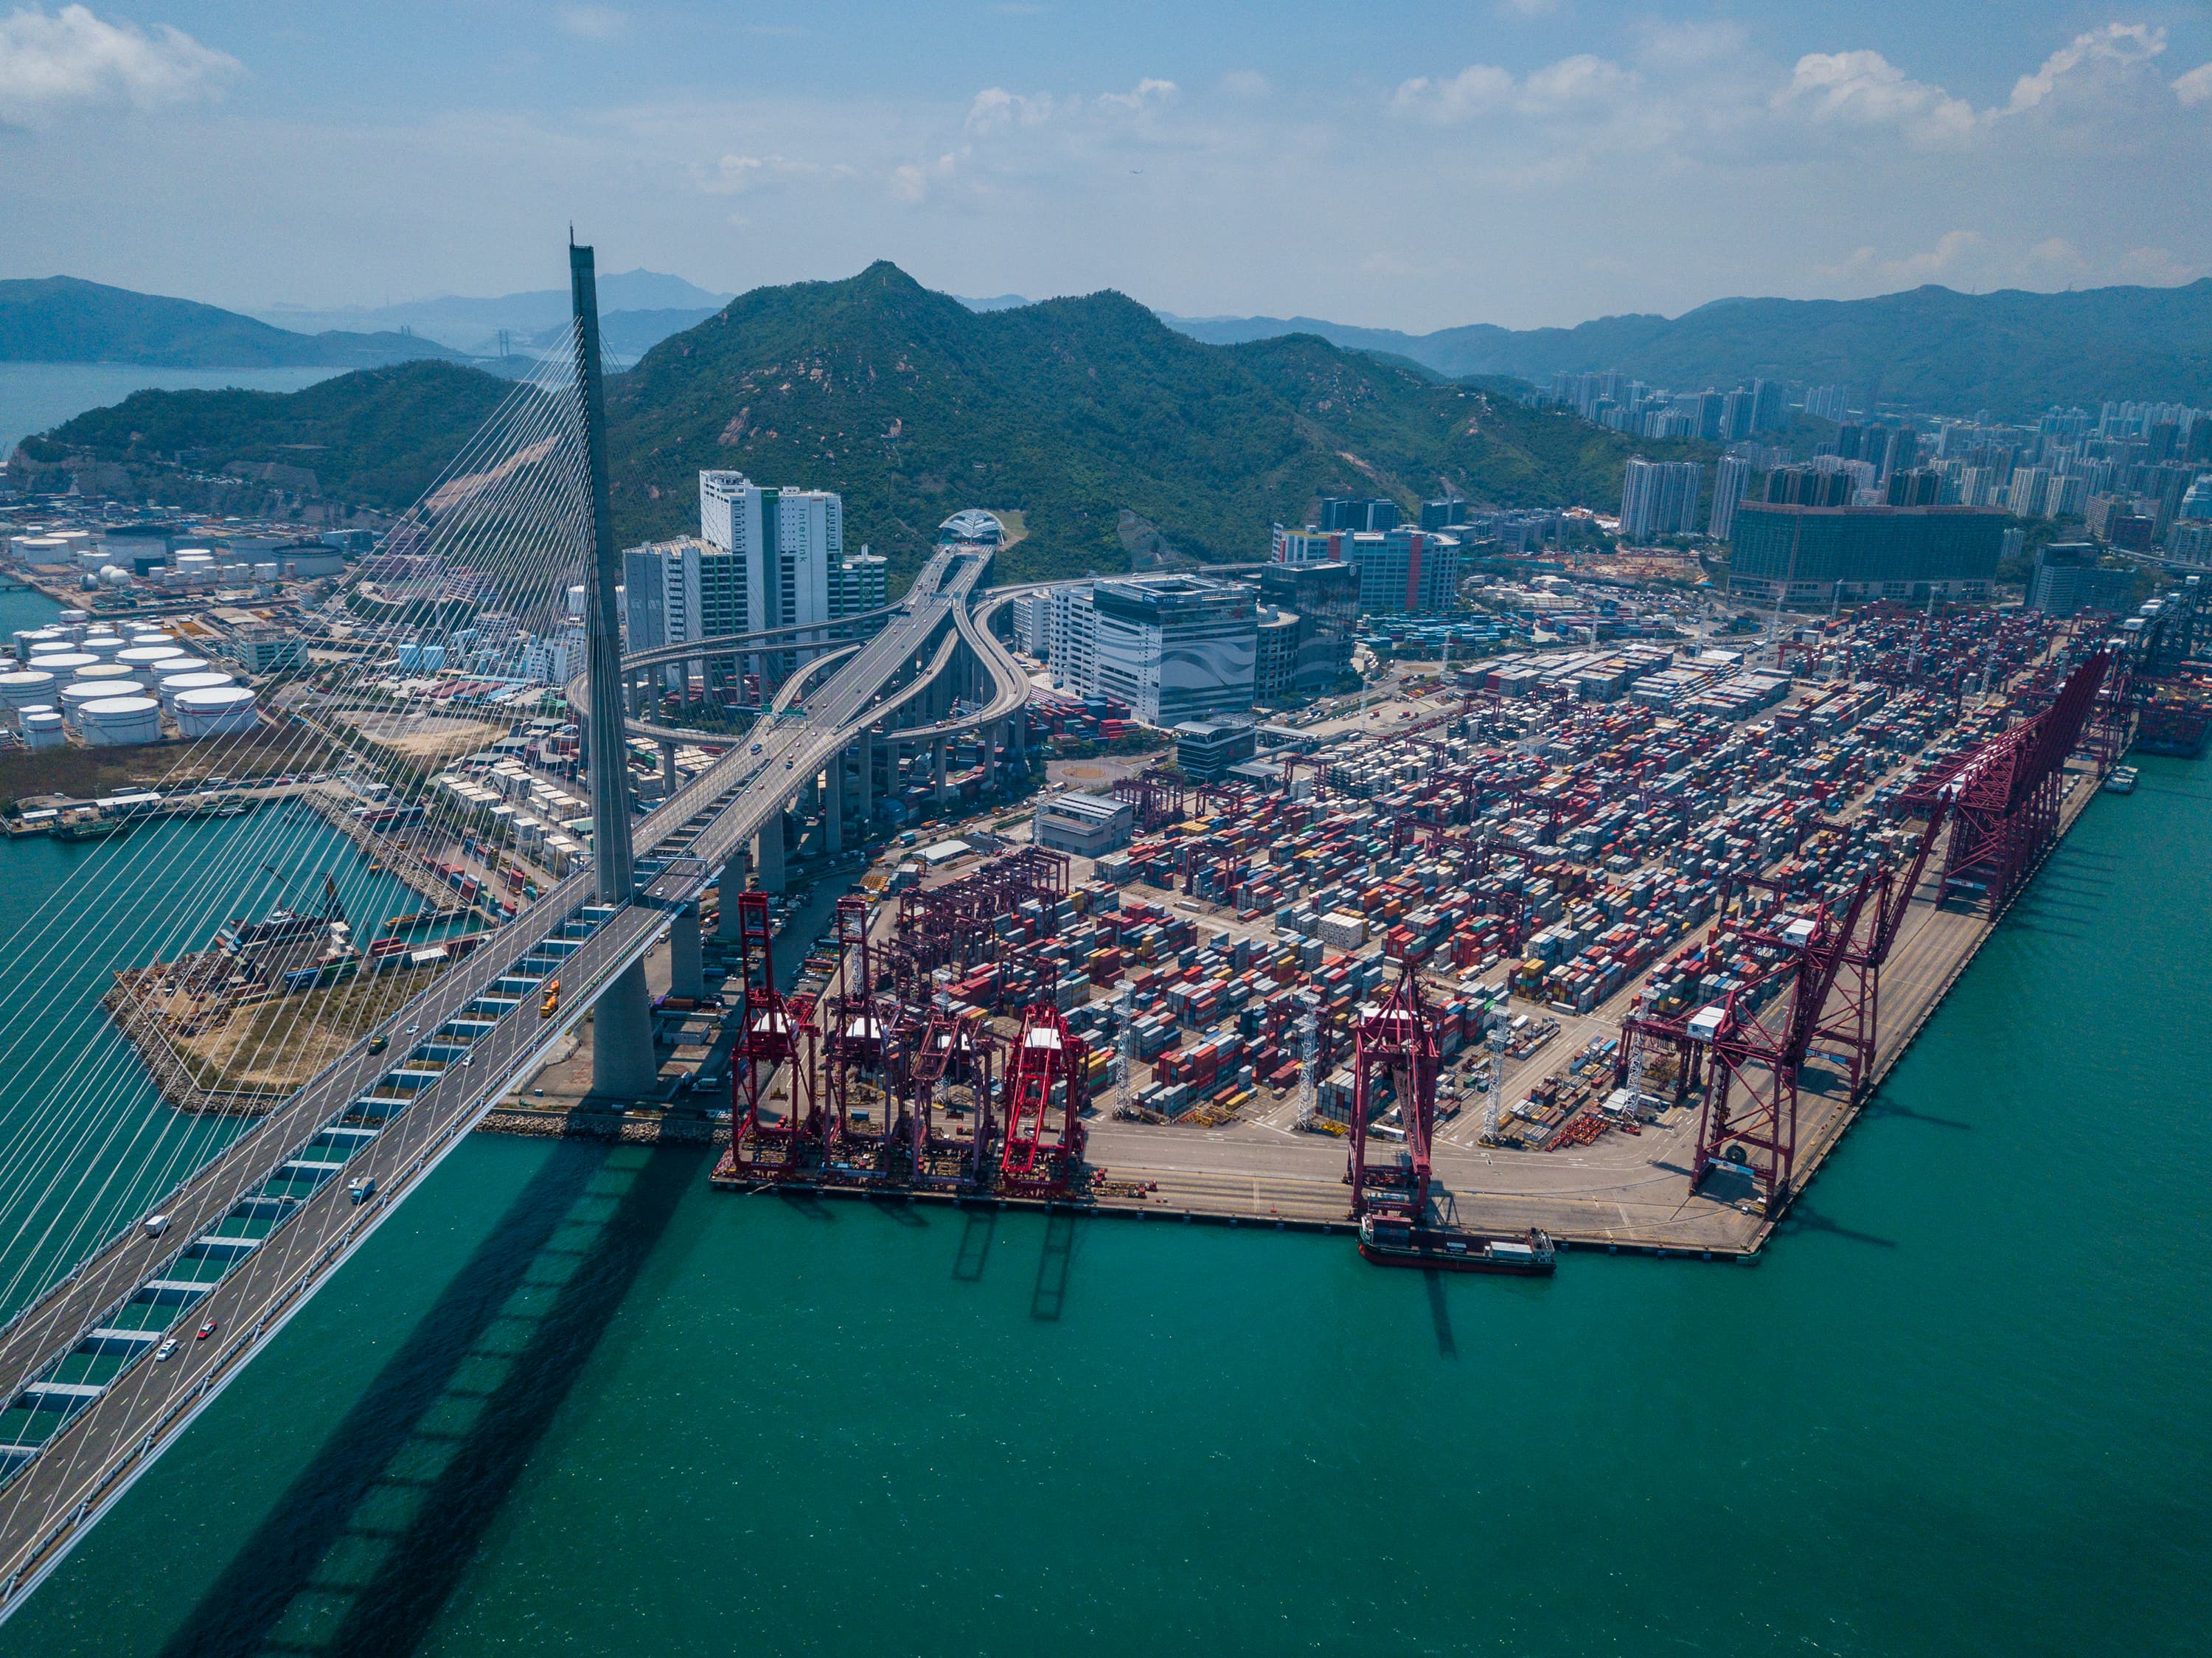
Hur minskar man överkapaciteten i en industri utan att förlora dess kunnande och leverantörsnät? Kinas anti-involutionspolitik riktas mot en spiral där överinvesteringar och priskrig försvagar företagens ekonomi. I elbilsindustrin kombineras villkor för nya fabriker med företagsintegration, tydligare betalningsregler och stöd till kompetensutveckling. Arbetet bygger vidare på tidigare regler och ska ge konkurrenskraftig verksamhet utrymme att växa, samtidigt som mindre bärkraftig kapacitet avvecklas eller ställs om och följderna för leverantörer och anställda mildras.
En industri som växer och krymper samtidigt
Bilden blir tydligare när hemmamarknad och export skiljs åt. Under januari–september 2026 ökade tillverkarnas försäljning inom den kinesiska kategorin NEV med 11,1 procent jämfört med samma period året före. Samtidigt minskade försäljningen inom Kina med 10,6 procent. Exporten mer än fördubblades och höll uppe den samlade volymen. [1, 2]
NEV omfattar bland annat batterielbilar och laddhybrider. Siffrorna nedan avser tillverkarnas försäljning av person- och nyttofordon, inte enbart batteridrivna personbilar eller registreringar hos slutkund. Under januari–september 2026 uppgick tillverkarnas försäljning inom den kinesiska kategorin NEV till 12,47 miljoner fordon, en ökning med 11,1 procent jämfört med samma period 2025. Försäljningen inom Kina minskade samtidigt med 10,6 procent till 8,47 miljoner fordon. Exporten ökade med 127,9 procent till 4,01 miljoner och höll uppe den samlade volymen. Siffrorna kommer från CAAM via industriministeriet MIIT. Försäljningen inom Kina beräknas som total försäljning minus export. Förändringarna jämför samma period 2025 och volymerna är avrundade. [1, 2]
Överkapacitet handlar om hur mycket fabrikerna kan producera i förhållande till den avsättning som kan bära kostnaderna. Försäljningstillväxten behöver därför bedömas tillsammans med kapacitetsutnyttjande, lager och lönsamhet. Överproduktion gäller bilar som faktiskt tillverkas utan tillräcklig avsättning, så att osålda lager växer. Priskrig kan därför pågå även när årsproduktionen växer. Ett företag kan sälja fler bilar och ändå få mindre kvar till utveckling, löner och räntor.
Omställningen behöver följaktligen ske mellan företag, modeller och anläggningar. Färre tillverkare kan förenas med större produktion hos dem som har efterfrågade bilar och effektiv verksamhet. För orten där en fabrik stänger är neddragningen ändå högst verklig.
Nya fabriker måste möta tydligare ekonomiska krav
Kinas investeringsregler från 2019 kopplar möjligheten att bygga ny elfordonskapacitet till hur väl befintliga anläggningar används. Dessa villkor gäller batterielektriska fordon (BEV), elfordon med räckviddsförlängare (EREV) och bränslecellsfordon (FCEV). En etablerad elfordonstillverkare kan bygga ut inom samma fordonskategori om föregående års produktion har nått den årsvolym anläggningarna byggts för och övriga investeringskrav är uppfyllda. För nya, separata tillverkningsbolag och befintliga företag som går in i en annan fordonskategori ställs däremot krav på kapacitetsutnyttjandet i hela provinsen. Det ska ha legat över riksgenomsnittet för samma kategori under båda de föregående åren. Innan fler sådana etableringar kan genomföras måste också samtliga tidigare projekt av samma slag inom kategorin och provinsen vara färdigbyggda och ha nått sin planerade årsproduktion. [3]
Villkor för nya etableringar behöver samtidigt kompletteras med åtgärder för den kapacitet som redan finns. Branschplanen från september 2026 betonar att dessa investeringsvillkor ska tillämpas strikt. Företag ska också kunna slås samman och verksamheter samordnas över regiongränser, medan ineffektiv kapacitet avvecklas under ordnade former. Genom att samordna utveckling, inköp och produktion kan företagen minska behovet av parallella investeringar och frigöra resurser för fortsatt teknikutveckling. [4]
En sammanslagning minskar inte i sig produktionskapaciteten. Den kan däremot göra det möjligt att samla tillverkningen till bättre utnyttjade anläggningar, avstå från nya fabriksbyggen och ställa om eller avveckla överflödiga produktionslinjer.
Även prissättningen omfattas. Marknadstillsynsmyndigheten SAMR riktlinjer från februari 2026 pekar ut försäljning under tillverkarens kostnad som en betydande rättslig risk när syftet är att tränga undan konkurrenter eller monopolisera marknaden. Laglig utförsäljning av lager undantas, och återförsäljarna ska fortsatt kunna konkurrera genom att själva sätta sina priser. Riktlinjerna varnar däremot för att konkurrerande företag samordnar sin prissättning. [5]
Låga priser som följer av effektiv produktion kan vara ett uttryck för väl fungerande konkurrens. Det är därför viktigt att skilja pressad lönsamhet från prisbeteenden som strider mot konkurrensreglerna. Anti-involution behöver bevara drivkraften att göra bättre och billigare bilar, samtidigt som otillåtna prisbeteenden motverkas.
Leverantörerna ska få betalt medan industrin ställs om
När biltillverkaren pressar priset kan kostnaden hamna hos komponentleverantören genom lägre ersättning och längre väntan på betalning. Då riskerar även en tekniskt skicklig leverantör att få svårt att finansiera löner och nästa produktgeneration. Betalningsvillkoren blir därför en del av industripolitiken.
I juni 2025 lovade 17 större biltillverkare betalningstider på högst 60 dagar. I sin uppföljning i september 2026 beskriver Kinas industri- och IT-ministerium (MIIT) förbättringar, men också fortsatta brister. Olika startpunkter för betalningsfristen och långdragna leveranskontroller kunde förlänga leverantörernas väntan på betalning. [6]
Den 7 september 2026 publicerade MIIT och SAMR:s därför mer precisa betalningsanvisningar. Vanliga produktionskomponenter ska normalt kontrolleras inom tre arbetsdagar efter mottagandet. Om kontrollen inte genomförs inom den tiden ska leveransen räknas som godkänd. För små och medelstora leverantörer anges högst 60 dagars betalningstid efter godkänd leverans, medan 30 dagar uppmuntras. Företagen får inte pressa ned inköpspriset med hänvisning till kortare betalningstid. Anvisningarna föreskriver också halvårs- och årsrapportering samt årliga externa bedömningar som ska offentliggöras. [7]
Här syns den stegvisa arbetsmetoden i praktiken: ett åtagande följs upp, brister identifieras och reglerna preciseras. Kortare betalningstider kan minska risken att tillverkarens problem sprids till underleverantörerna. Samtidigt behöver tillverkaren själv bära mer av finansieringen. Bedömningen måste därför omfatta både betalningstid, betalningssätt och faktisk likviditet.
Fabriker och kompetens kan få en ny användning
Befintliga fabriker kan byggas om för ny produktion, så att användbara anläggningar, kompetenser och leverantörsrelationer tas till vara. För att mildra en lokal neddragning behöver omställningen knytas till efterfrågade produkter och arbetsuppgifter som de anställda kan gå vidare till. När arbetstillfällen flyttar mellan teknikområden och orter blir omskolning och matchning till nya arbetsgivare en central del av omställningen.
För de anställda finns också bredare arbetsmarknadsverktyg. Under 2026 kan företag som uppfyller villkoren och har begränsat sina personalneddragningar få tillbaka delar av de arbetslöshetsförsäkringsavgifter som företaget och dess anställda betalade föregående år. Taket är 30 procent för stora företag och 60 procent för små och medelstora. Medlen får användas till bland annat socialförsäkringsavgifter och utbildning för nya arbetsuppgifter. Programmet omfattar även kompetensbidrag till berättigade anställda och personer som får arbetslöshetsersättning. Dessa generella stöd kan också användas under industrins omställning. [8]
När en verksamhet saknar långsiktig bärkraft kan nedläggning ändå bli nödvändig. Ägare kan behöva skriva ned kapital, kreditgivare och leverantörer ta förluster och anställda söka nya arbeten. Utbildningsstöd och återanvända fabriker kan mildra följderna, men förmågan att skapa nya jobb beror på efterfrågan, kompetens och plats.
Omställningen avgörs av vad som blir kvar
Exporten ger en ytterligare möjlighet att hålla konkurrenskraftig produktion i gång. Branschprogrammet för 2025–2026 omfattar stödjande insatser för exportfinansiering, kreditförsäkring och serviceorganisationer utomlands. [9] Med kreditförsäkrade kundfordringar som underlag för bankfinansiering kan tillverkaren få tillgång till likviditet innan köparen betalar och lättare finansiera nästa leverans. [10] För att stärka industrin långsiktigt behöver exporten samtidigt nå betalande slutkunder och bära kostnaderna för finansiering, marknadstillträde och service.
Ur ett långsiktigt industriellt perspektiv finns goda skäl att samordna anpassningen. En snabb konkurs kan slå ut leverantörer och kunnande som andra tillverkare fortfarande behöver. En alltför utdragen process kan samtidigt binda kapital i verksamhet som saknar framtid. Avvägningen gäller både hur snabbt kapacitet lämnar marknaden och vilka förmågor som kan tas till vara.
Den avvägningen blir svår när lokala arbetstillfällen och skatteintäkter står på spel. Branschplanen från september 2026 pekar därför uttryckligen ut otillbörlig lokal investeringskonkurrens genom bland annat olagliga subventioner, skatteförmåner och markförmåner och kräver striktare konkurrensgranskning. Lokala stöd och enskilda etableringsavtal ska granskas före beslut och kontrolleras genom stickprov i efterhand, med krav på att otillåtna förmåner rättas till. Om sådana incitament ändå fortsätter att driva nya fabriksbyggen kan även framgångsrika sammanslagningar få begränsad effekt på det samlade överutbudet. [4, 11]
För en investerare blir frågan vilka företag som kan omvandla omställningen till uthållig intjäning. Det kräver att man följer kapacitetsutnyttjande, lager och kassaflöde efter investeringar, tillsammans med leverantörernas betalningsvillkor. Ett starkt kassaflöde är mindre övertygande om det bygger på att andra i kedjan väntar längre på sina pengar.
För SOIC Dynamic China kan möjligheter uppstå när bolag och branscher utvecklas i olika takt. I elbilsindustrin ligger den möjliga vinsten i att konkurrenskraftiga företag får bättre användning för teknik, anläggningar och kapital. Det behöver bedömas mot kostnaden för omställningen, bolagens skulder och aktiernas värdering.
Fullständig referenslista hittar du här:
Riskinformation om SOIC Dynamic China
Det här är marknadskommunikation. Historisk avkastning är ingen garanti för framtida avkastning. Fonden är en geografiskt koncentrerad aktiefond. Värdet påverkas av aktiemarknaden, valutakurser, likviditet samt politiska och regulatoriska förhållanden. Du kan förlora hela eller delar av ditt kapital.
Faktablad och informationsbroschyr med fullständig riskinformation finns hos fondbolaget AIFM.